Saisir, geler,
brûler.
Dans le G7 et le G20, gouvernements et banques répètent désormais la destruction du grand livre d’une banque comme un cas de planification. L’assurance-dépôts de chacun paie quand une banque fait faillite, pas quand ses registres sont volés ou effacés. Les banques qui survivraient à une telle attaque sont chaque année moins nombreuses et plus grosses. Et la monnaie qu’on inscrit maintenant dans la loi, à côté de l’ancien dépôt, porte une obligation que son émetteur n’avait pas : pouvoir la saisir, la geler, la brûler ou l’arrêter sur ordre. Ce volume met les quatre pièces côte à côte, membre par membre.
« L’élection
est annulée. »
Le 5 novembre 2019, à Washington, la firme de sécurité Cybereason organise un exercice sur table appelé Operation Blackout. Le camp de la défense réunit des agents du Service secret américain, du ministère de la Sécurité intérieure, du FBI et de la police d’Arlington, en Virginie. Face à eux, une équipe de pirates de la firme elle-même attaque le jour du scrutin dans une ville fictive, Adversaria. Le rapport de synthèse de la firme donne le résultat : 200 blessés, 32 morts, et l’élection annulée. Au dernier tour du scénario, les autorités décrètent l’état d’urgence et la loi martiale.
Cybereason a été fondée par des anciens de l’Unité 8200 israélienne. Le meneur fictif que le FBI identifie dans le scénario porte le nom d’un de ses cofondateurs, Yonatan Striem-Amit. SoftBank et Liberty Strategic Capital, le fonds de l’ancien secrétaire au Trésor Steven Mnuchin, figuraient parmi ses propriétaires; tous deux ont réinvesti quand LevelBlue a acheté la firme, une transaction conclue le 25 novembre 2025.
La répétition n’est pas l’habitude d’une seule firme. En juin 2019, la Banque de France organise le premier exercice cyber transfrontalier du G7 : 24 autorités financières des sept pays, aux prises avec un logiciel malveillant implanté dans un composant technique qu’utilise tout le secteur. En juillet 2020, à Cyber Polygon, organisé par BI.ZONE, filiale de la Sberbank, avec le Forum économique mondial, Klaus Schwab dit que la crise de la COVID-19 serait vue, à cet égard, comme une petite perturbation comparée à une cyberattaque majeure. L’Agence des services financiers du Japon organise chaque année depuis 2016 son exercice sectoriel Delta Wall; 160 institutions y ont participé en 2022. Et en 2024, la Banque centrale européenne a testé 109 banques sur une seule prémisse : toutes les mesures de prévention ont échoué et une cyberattaque a gravement touché les bases de données des systèmes centraux de chaque banque.
« Toutes les mesures de prévention ont échoué et une cyberattaque a gravement touché les bases de données des systèmes centraux de chaque banque. »Banque centrale européenne, test de résistance cyber, 26 juillet 2024
Le mot qui a fait entrer cela dans le vocabulaire public américain date d’octobre 2021. Interrogé par USA Today, le secrétaire à la Sécurité intérieure, Alejandro Mayorkas, décrit l’intrusion de février 2021 à l’usine de traitement d’eau d’Oldsmar, en Floride, comme faite non pour un gain financier mais purement pour nuire. Le journal titre : « killware », le logiciel qui tue. En mars 2023, l’ancien directeur municipal d’Oldsmar dit que l’incident était une erreur d’employé, et que l’enquête du FBI était arrivée à la même conclusion. Le cas de planification, lui, n’a pas changé.
Le dossier,
daté.
Seize entrées, de 2013 à 2026. Les lignes charnières sont celles où s’écrit la règle de ce que le déposant récupère.
Pas un scénario
partout.
Les attaques qui ont déjà eu lieu sont passées par la tuyauterie entre les banques. Le 4 février 2016, de faux ordres SWIFT contre le compte de la Banque du Bangladesh à la Réserve fédérale de New York tentent de déplacer environ 951 millions de dollars; environ 81 millions sortent. Au printemps 2018, des attaquants utilisent le logiciel qui relie les institutions mexicaines au système de paiement SPEI de la banque centrale pour envoyer des centaines de faux ordres; le gouverneur de la Banque du Mexique chiffre la perte à environ 300 millions de pesos dans cinq institutions. En août 2018, la Cosmos Bank de Pune perd environ 94 crores de roupies en deux jours, retirés surtout avec des cartes clonées dans 28 pays.
À partir du 8 mai 2023, les clients de Bank Syariah Indonesia, la plus grande banque islamique du pays, ne peuvent pas atteindre leur argent par l’application ou les guichets pendant plusieurs jours. Le groupe de rançongiciel LockBit revendique l’attaque, exige 20 millions de dollars et publie 1,5 téraoctet de données qu’il dit avoir prises; la Banque d’Indonésie dit que les liaisons de règlement et de compensation de la banque ont été rétablies sous sa supervision. Le 8 novembre 2023, un rançongiciel empêche le courtier américain de l’Industrial and Commercial Bank of China, la plus grande banque du monde par l’actif, de régler des opérations sur titres du Trésor; pendant un temps, il doit 9 milliards de dollars à BNY Mellon. En 2024, LockBit prend les données de 7,6 millions de personnes chez Evolve Bank & Trust, banque partenaire d’applications fintech américaines.
Le Fonds monétaire international a mesuré la tendance en avril 2024 : la taille des pertes cyber extrêmes a plus que quadruplé depuis 2017, à au moins 2,5 milliards de dollars, et près d’un incident sur cinq frappe une entreprise financière. Il n’a encore trouvé aucune panique bancaire d’origine cyber. Il a trouvé des fuites de dépôts modestes et durables dans les petites banques américaines après une attaque.
Assuré contre
la faillite, pas le vol.
Chaque membre du G20 qui a un assureur-dépôts fixe un plafond, et chacun paie quand une banque fait faillite. Aux États-Unis, le plafond est de 250 000 dollars par déposant, par banque et par catégorie de propriété, et la Federal Deposit Insurance Corporation dit clairement ce qu’elle ne couvre pas : l’assurance-dépôts « ne protège pas contre les pertes dues au vol ou à la fraude, qui relèvent d’autres lois ». L’autre loi, le règlement E, plafonne la perte d’un client sur un virement non autorisé à 50 ou 500 dollars, et le plafond tombe si le virement n’est pas signalé dans les 60 jours suivant le relevé.
Les plafonds sont fixés pays par pays et déplacés par décret. Le Royaume-Uni a relevé sa couverture de 85 000 à 120 000 livres le 1er décembre 2025. La Corée du Sud a doublé son plafond à 100 millions de wons le 1er septembre 2025, premier changement en 24 ans. La zone euro protège 100 000 euros; le Canada, 100 000 dollars, et la Société d’assurance-dépôts du Canada range « les cryptomonnaies, y compris les cryptomonnaies stables » parmi ce qu’elle n’assure pas. Aucun de ces régimes ne décrit le cas que les exercices répètent : une banque qui n’a pas fait faillite et dont le registre de qui possède quoi a été détruit.
Aux États-Unis, ce cas a été confié à l’industrie. Sheltered Harbor, créé en 2016 sous l’organisme d’échange d’information du secteur, FS-ISAC, fait envoyer par ses banques membres, chaque nuit, une copie chiffrée de leurs données de comptes dans un coffre que les systèmes de la banque ne peuvent pas atteindre, pour être restaurée sur leur propre plateforme de restauration ou chez un fournisseur participant. En 2019, ses membres détenaient 71 pour cent des comptes de dépôt américains. Son conseil a depuis approuvé sa fusion dans FS-ISAC. La restauration est menée par la banque et ses fournisseurs; aucun organisme public n’est désigné pour décider de ce qu’était le solde d’un client. L’assureur-dépôts canadien exige des banques des données qu’il peut utiliser pour payer après une faillite. Le test de la BCE de 2024 a examiné comment les banques se rétabliraient; ses résultats sont allés à chaque banque, une par une.
Moins de banques,
plus grosses.
Au premier trimestre de 1986, les États-Unis comptaient 18 083 banques et caisses d’épargne assurées. Au deuxième trimestre de 2026, ils en comptaient 4 238, une baisse de 77 pour cent. Le 1er mai 2023, la plus grande, JPMorgan Chase, reprend la First Republic Bank et ses 229,1 milliards de dollars d’actifs dans une vente menée par la FDIC. En Inde, le 30 août 2019, la ministre des Finances fusionne dix banques publiques en quatre; il y en avait 27 en 2017, il en reste 12. En Russie, la banque centrale a retiré 482 permis bancaires en six ans sous Elvira Nabioullina, laissant 414 prêteurs en 2024. Six banques détiennent 96 pour cent de l’actif bancaire du Canada. Dans la zone euro, les agences bancaires sont passées d’environ 186 000 en 2008 à environ 106 000 en 2023.
La liste des banques d’importance systémique mondiale du Conseil de stabilité financière, publiée le 27 novembre 2025, compte 29 noms. Vingt et une ont leur siège dans un pays du G7 : huit aux États-Unis, quatre en France, trois au Royaume-Uni, trois au Japon, deux au Canada et une en Allemagne. Cinq sont chinoises. Les autres sont en Espagne, aux Pays-Bas et en Suisse. Ce sont les banques pour lesquelles des plans existent afin de les garder en marche à travers une faillite.
Capable de saisir,
par la loi.
Le 18 juillet 2025, les États-Unis adoptent le GENIUS Act, leur première loi sur les cryptomonnaies stables en dollars. L’article 4(a)(6)(B) ne permet à un émetteur d’émettre que s’il a la capacité technologique de se conformer, et se conformera, à toute ordonnance légale. L’article 2(16) définit l’ordonnance : celle qui exige de saisir, geler, brûler ou empêcher le transfert de cryptomonnaies stables de paiement. Les émetteurs doivent aussi avoir les capacités techniques, les politiques et les procédures pour bloquer, geler et rejeter des opérations précises ou interdites. Et l’article 4(e) dit que les jetons ne sont pas couverts par l’assurance-dépôts de la Federal Deposit Insurance Corporation.
« Exige d’une personne qu’elle saisisse, gèle, brûle ou empêche le transfert de cryptomonnaies stables de paiement. »GENIUS Act, art. 2(16), définition de l’ordonnance légale
La même obligation s’écrit dans tout le G20. La loi de Hong Kong sur les cryptomonnaies stables est en vigueur depuis le 1er août 2025; l’Autorité monétaire attend des émetteurs agréés qu’ils puissent inscrire sur liste noire, retirer de la liste, geler et dégeler, et qu’ils gèlent rapidement sur demande des régulateurs, des forces de l’ordre ou d’un tribunal. L’ordonnance japonaise de 2023 oblige les intermédiaires à arrêter les opérations quand les services d’enquête fournissent des informations laissant soupçonner un crime. Le règlement européen sur les crypto-actifs, en vigueur pour les cryptomonnaies stables depuis le 30 juin 2024, donne aux superviseurs le pouvoir de demander le gel ou la mise sous séquestre des actifs. La loi canadienne sur les cryptomonnaies stables a reçu la sanction royale le 26 mars 2026 et n’est pas encore en vigueur; son article 72 permet au ministre d’ordonner à un émetteur de prendre ou de ne pas prendre toute mesure pour des raisons liées à la sécurité nationale.
Les émetteurs le font déjà. Les conditions de Circle pour l’USDC lui réservent le droit de bloquer des adresses et de geler des jetons temporairement ou définitivement, et préviennent que le détenteur peut perdre tous les droits liés à ses USDC, y compris celui de les échanger contre des dollars. Les conditions de Tether lui permettent de geler des jetons quand il juge, à sa seule discrétion, qu’il est prudent de le faire. Les décomptes sur la chaîne chiffrent les jetons gelés de 2023 à 2025 à 3,29 milliards de dollars d’USDT sur 7 268 adresses et 109 millions d’USDC sur 372. En avril 2026, Tether dit avoir gelé plus de 4,4 milliards de dollars pour plus de 340 organismes dans 65 pays.
Où, jusqu’à quand,
et combien.
Les banques centrales qui construisent leur propre monnaie numérique décrivent les conditions dans leurs propres documents. La Banque de réserve de l’Inde, en février 2024 : des fonctions comme une durée de validité ou des zones géographiques où la monnaie numérique peut être utilisée peuvent aussi être programmées. Son rapport annuel cite des versements aux agriculteurs liés à des crédits carbone, et des indemnités de carburant et de repas. En octobre 2020, dans le district de Luohu, à Shenzhen, 50 000 enveloppes rouges de 200 yuans numériques sont valables six jours, et celles qui ne sont pas dépensées sont reprises par le système. La banque centrale de Turquie rapporte en novembre 2025 que les paiements en lire numérique peuvent être déclenchés immédiatement, à date fixe, périodiquement ou sous condition, l’admissibilité des usagers étant vérifiée par cryptographie.
Le rouble numérique russe devient une infrastructure obligatoire le 1er septembre 2026 : les plus grandes banques doivent l’offrir, les grands détaillants doivent l’accepter, et un particulier peut alimenter son compte en roubles numériques d’au plus 300 000 roubles par mois. Le Brésil éteint sa plateforme Drex en novembre 2025, puis fait entrer les cryptomonnaies stables dans ses règles de change et oblige les fournisseurs à identifier le propriétaire de tout portefeuille autogéré. La Banque centrale européenne prévoit une première émission de l’euro numérique en 2029, avec un plafond de détention que sa présidente prévoit autour de 3 000 euros, peut-être plus. La BCE et la Banque d’Angleterre écrivent toutes deux qu’elles ne programmeraient jamais leur propre monnaie numérique; dans le G7, les conditions s’écrivent plutôt dans les jetons privés et dans les lois qui les encadrent.
Choisissez une colonne,
lisez chaque membre.
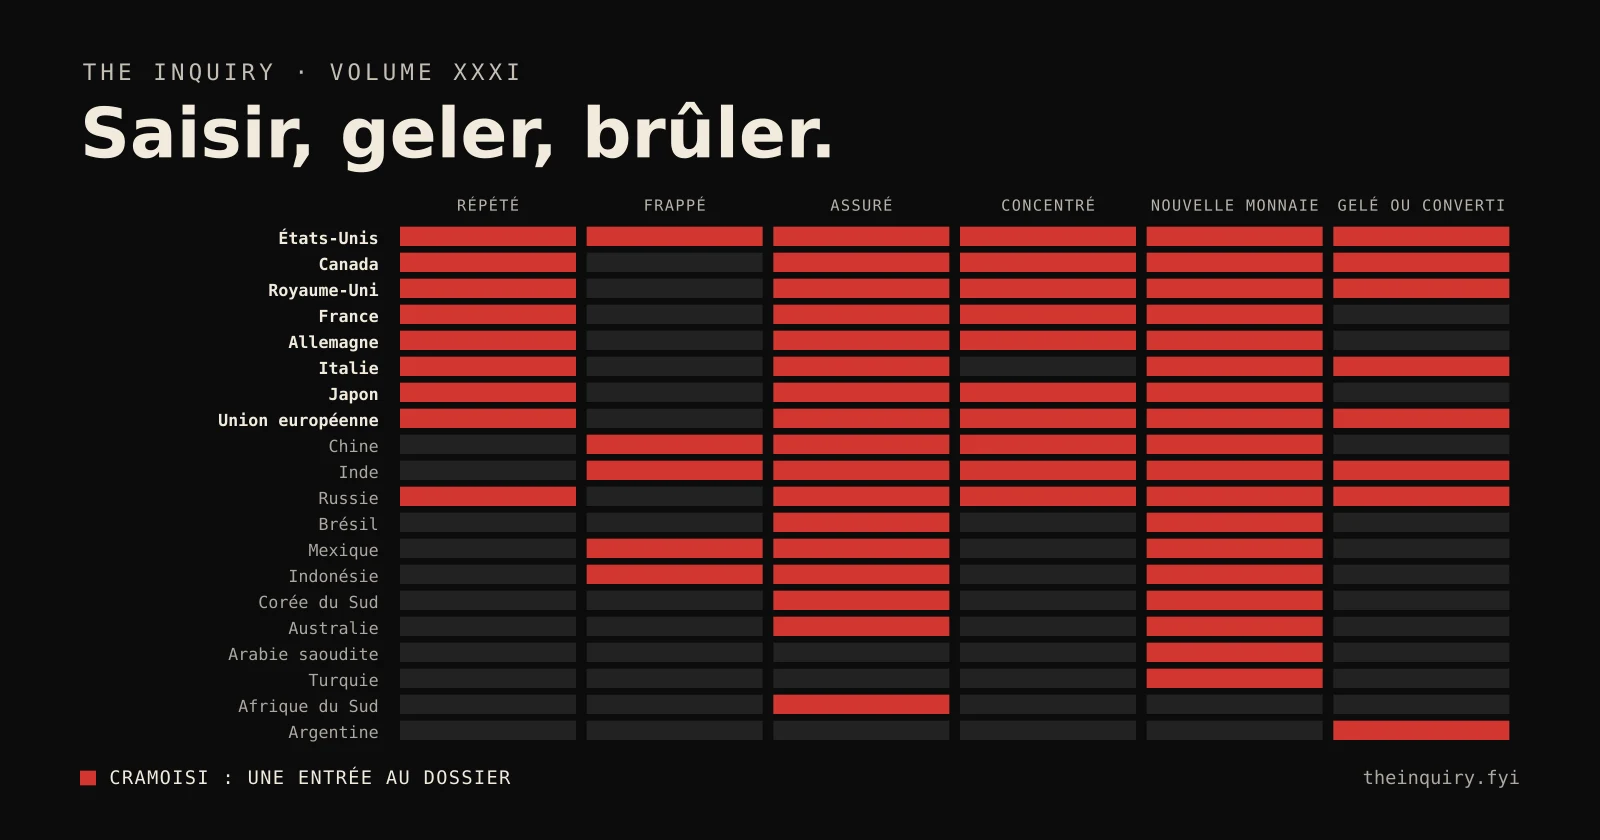
Chaque membre du G20 et l’Union européenne, face aux six pièces de ce volume. Choisissez une colonne et chaque membre montre ce que le dossier contient pour lui. Une ligne vide est un membre où nous n’avons rien trouvé au dossier, pas un membre qui en est exempt.
Rendu,
sous une autre forme.
Des soldes ont déjà été rendus sous une autre forme, par décision. À Chypre en 2013, l’Eurogroupe ordonne la recapitalisation de la Bank of Cyprus par la conversion en actions des dépôts non assurés; au 30 juillet, 47,5 pour cent de ces dépôts sont devenus des actions. En Argentine, un décret de 2001 plafonne les retraits à 250 pesos par semaine, et un décret de février 2002 convertit les dépôts en dollars en pesos à 1,40 peso par dollar. En 2019, la banque centrale plafonne les achats de dollars à 200 dollars par mois; le plafond pour les particuliers est levé en avril 2025. En Inde, le 8 novembre 2016, des billets représentant 86,9 pour cent de la valeur de la monnaie en circulation cessent d’avoir cours légal du jour au lendemain.
Les gels par ordre ont aussi leur dossier. Le 15 février 2022, le Décret sur les mesures économiques d’urgence du Canada ordonne aux banques de cesser toute opération sur les biens des personnes désignées; des fonctionnaires disent à un comité des Communes qu’environ 7,8 millions de dollars ont été gelés. La Cour fédérale juge le recours à la loi déraisonnable en janvier 2024, et la Cour d’appel fédérale rejette l’appel du gouvernement le 16 janvier 2026, jugeant déraisonnables, au regard de la Charte, les fouilles autorisées par le décret. La Cour suprême du Canada accepte d’entendre l’affaire le 22 octobre 2026. Le G7 a immobilisé les réserves de la banque centrale russe et prête en s’appuyant sur elles : environ 50 milliards de dollars de prêts remboursés par leurs revenus, et un prêt de l’Union européenne de 90 milliards d’euros pour 2026 et 2027, les actifs devant rester immobilisés. Dans la zone euro, une banque en résolution peut être renflouée par ses créanciers à hauteur d’au moins 8 pour cent de son passif avant tout argent public; les dépôts couverts en sont exclus, les dépôts non assurés non.
Quatre pièces,
un seul dessin.
Le dossier contient quatre pièces, et elles sont les mêmes chez tous les membres. La destruction du grand livre d’une banque est répétée par des banques centrales, des superviseurs, des polices et des firmes privées, de Washington à Francfort, de Tokyo à Moscou. L’assurance sur laquelle compte le déposant paie une faillite et dit clairement qu’elle ne paie pas un vol. Les banques qui porteraient le système à travers un tel événement sont chaque année moins nombreuses et plus grosses, et 21 des 29 qui comptent à l’échelle mondiale sont dans le G7. Et la monnaie qu’on légifère à côté du dépôt est bâtie dès le départ pour être saisie, gelée, brûlée ou arrêtée sur ordre, par des lois à Washington, Hong Kong, Tokyo, Bruxelles et Ottawa.
Ce qui les relie, c’est le grand livre. Un solde est une ligne dans le registre d’une banque; la restauration décide de ce que disait cette ligne. Un jeton est une ligne dans un registre qui garde aussi chaque adresse par laquelle il est passé, et l’émetteur doit pouvoir agir sur chacune. C’est là que ce volume rejoint LifeLog, qui suit le même registre du côté d’une vie.
Répété : « l’élection est annulée ».
Assuré : contre la faillite, pas contre le vol ni la fraude.
Rendu : en monnaie qui doit pouvoir être saisie, gelée et brûlée.
Où vérifier
chaque ligne.
Les répétitions
- Cybereason, rapport de synthèse d’Operation Blackout, Washington, 5 novembre 2019; Quartz, 2019; LevelBlue acquiert Cybereason, 25 novembre 2025; GovInfoSecurity, sur les participations de SoftBank et de Liberty Strategic Capital.
- Exercice cyber transfrontalier du G7, Banque de France, juin 2019; François Villeroy de Galhau, mai 2019.
- Cyber Polygon 2020 et 2021, compte rendu des propos de Klaus Schwab; FSA du Japon, Delta Wall VII, décembre 2022; BCE, test de résistance cyber, 26 juillet 2024.
- Sur l’entrevue « killware » d’Alejandro Mayorkas à USA Today, octobre 2021; CyberScoop, sur Oldsmar, 2023.
Les attaques
- Département de la Justice des États-Unis, affaire de la Banque du Bangladesh, 6 septembre 2018; Expansión, l’affaire SPEI selon la Banque du Mexique, mai 2018; BankInfoSecurity, Cosmos Bank, août 2018.
- Bank Syariah Indonesia, mai 2023; ICBC Financial Services, novembre 2023; Evolve Bank & Trust, avis de violation de données, 2024; FMI, Rapport sur la stabilité financière dans le monde, avril 2024, ch. 3.
La couverture et les survivants
- Fiche d’information de la FDIC, 28 juillet 2022; Règlement E, 12 CFR 1005.6; SADC, ce qui est couvert; PRA, 120 000 livres dès le 1er décembre 2025; FSC de Corée, 22 juillet 2025.
- FS-ISAC, Sheltered Harbor; ABA Banking Journal, 14 mai 2019; Grant Thornton, 2024; Règlement administratif de la SADC sur les exigences en matière de données et de systèmes.
- FDIC, profil bancaire trimestriel, nombre d’institutions, 1984–2026; FDIC, First Republic, 1er mai 2023; Gouvernement de l’Inde, 30 août 2019; The Moscow Times, 22 juillet 2024; FMI, Canada, 2025; BCE, agences bancaires de la zone euro; CSF, liste 2025 des BISm, 27 novembre 2025.
- Plafonds publiés par les assureurs-dépôts, pour l’instrument : directive européenne 2014/49/UE; DICJ; FCS d’Australie; DICGC; ASV de Russie; FGC; IPAB; LPS; CODI; Chine, règlement sur l’assurance-dépôts, 2015.
La nouvelle monnaie et ses conditions
- GENIUS Act, S. 1582, texte adopté; HKMA, ligne directrice LBC pour les émetteurs de cryptomonnaies stables; Japon, ordonnance du Cabinet no 48 de 2023, art. 30; UE, règlement 2023/1114 (MiCA), art. 94; Canada, Loi sur les cryptomonnaies stables, art. 72.
- Circle, conditions de l’USDC, §13; Tether, conditions d’utilisation; AMLBot, gels de cryptomonnaies stables 2023–2025; The Block, 23 avril 2026.
- Banque de réserve de l’Inde, 8 février 2024; Enveloppes rouges en yuan numérique de Luohu, Shenzhen, octobre 2020; Banque centrale de la République de Turquie, novembre 2025; Banque de Russie, 31 août 2026; Banco Central do Brasil, résolution 521; BCE, 30 octobre 2025; Christine Lagarde, 2 juillet 2026; Banque d’Angleterre et Trésor britannique, janvier 2024; Banque d’Angleterre, cryptomonnaies stables systémiques, 22 juin 2026; BRI, projet Agorá, 3 avril 2024; BRI, la banque centrale saoudienne rejoint mBridge, 5 juin 2024; Banque d’Indonésie, roupie numérique; Banque de réserve d’Australie, monnaie tokenisée; Herald, test de jetons de dépôt de la Banque de Corée, 17 mars 2026; UE, règlement 2024/1624, art. 80; Banque d’Italie, 22 novembre 2015; BCE, sur le contrôle des capitaux en Grèce; Royaume-Uni, SI 2025/688.
Les précédents
- Banque centrale de Chypre, 30 mars 2013; Bank of Cyprus, 30 juillet 2013; Argentine, décret 214/2002; BCRA, communication A 8226, 11 avril 2025; Banque de réserve de l’Inde, 10 mars 2017.
- Décret sur les mesures économiques d’urgence, DORS/2022-22; Global News, 22 février 2022; Cour d’appel fédérale, 2026 CAF 6, 16 janvier 2026; CP24, 22 octobre 2026.
- Dirigeants du G7, prêts ERA, 25 octobre 2024; Conseil européen, 18 décembre 2025; Directive sur le redressement et la résolution des banques, art. 44.
Direction visuelle d’après les films océanographiques de Jacques-Yves Cousteau et de l’équipage du R.V. Calypso, 1943–1996. La soucoupe est le SP-350 “Denise”. Aucune affiliation ; la dette est l’hommage.